
Entenda por que a transição tributária terá impactos diferentes na gestão das redes de franquias no Brasil
A transição para o novo sistema tributário brasileiro vai exigir mudanças profundas na escolha de fornecedores, nos contratos e na gestão do fluxo de caixa das redes de franquias. A reforma tributária altera as contas do setor, mas os impactos variam conforme a estrutura de cada modelo de negócio, conforme informação divulgada por seudinheiro.
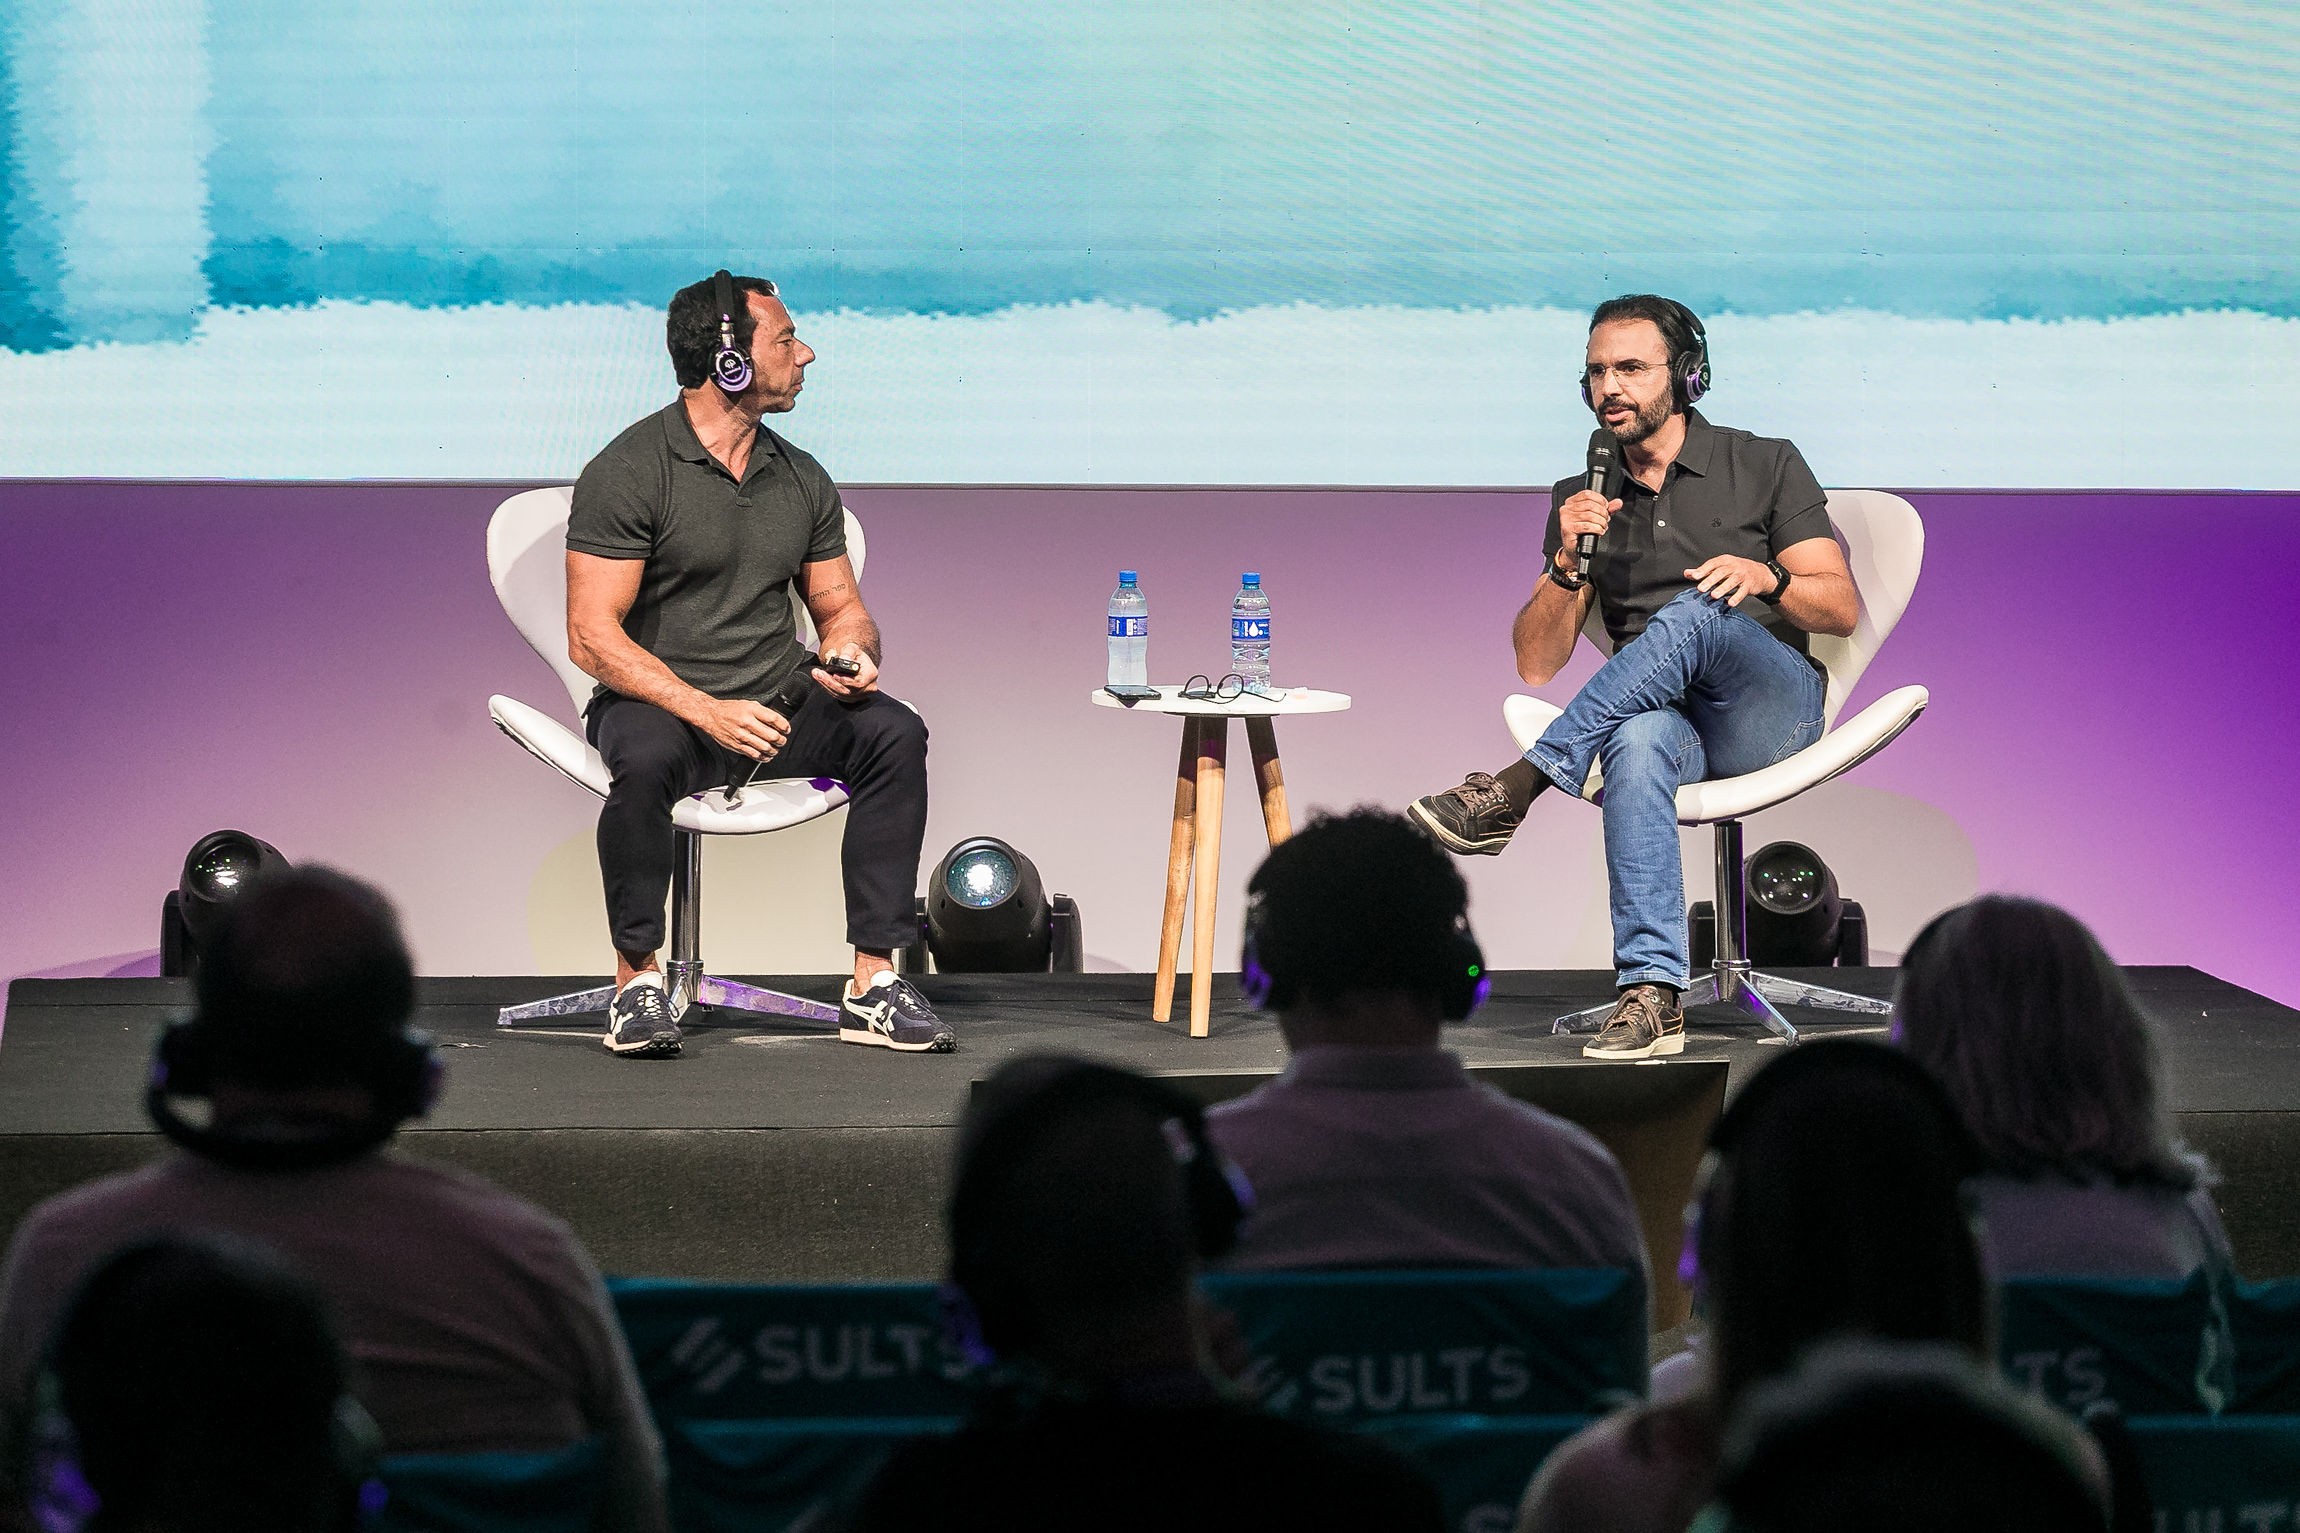
O assunto foi amplamente debatido durante um painel da ABF CON 2026, evento promovido pela Associação Brasileira de Franchising na Ilha de Comandatuba, na Bahia. Participaram das discussões Natan Baril, diretor jurídico da ABF, e Elmo Pinheiro, diretor jurídico da rede Giraffas, abordando os desafios do IVA dual.
O novo modelo substitui tributos como PIS, Cofins, ICMS, ISS e IPI pela CBS, de esfera federal, e pelo IBS, de âmbito estadual e municipal. Com a transição ocorrendo entre 2026 e 2033, as empresas do setor buscam alternativas para mitigar o aumento da carga tributária prevista para os próximos anos.
Impacto da reforma tributária nas franqueadoras
As franqueadoras terão dificuldades para aproveitar créditos tributários porque a mão de obra especializada e a folha de pagamento representam custos relevantes. Como esses gastos não geram créditos de CBS e IBS, as despesas operacionais sofrerão forte pressão, elevando a tributação sobre royalties e taxas.
Natan Baril explicou que as rubricas de taxa de franquia e royalties vão sofrer majoração ao longo dos próximos sete anos. No Lucro Presumido, a tributação pode chegar a 30%, com um impacto inicial estimado em 4,3 pontos percentuais sobre a receita já em 2027.
Para Elmo Pinheiro, a estrutura geral da mudança é positiva, mas o tamanho da alíquota estimada, que pode alcançar até 30% segundo recomendação do Tribunal de Contas da União, preocupa o setor de franquias devido à baixa capacidade de creditamento.
Desafios dos franqueados no Simples Nacional
No universo dos franqueados, mais de 94% atuam no varejo brasileiro e estão enquadrados no Simples Nacional. Com a reforma, esses empreendedores precisam avaliar se continuam no modelo tradicional ou se migram para alternativas que permitam o aproveitamento de créditos fiscais.
Uma opção em debate é o Simples Híbrido, onde o franqueado retira a CBS e o IBS do regime unificado para recolher separadamente. Isso possibilita aproveitar créditos sobre aluguéis de shopping centers e equipamentos, embora nem sempre seja vantajoso para quem vende diretamente ao consumidor final.
A ABF estima que unidades no Simples terão um impacto adicional de até 3 pontos percentuais na carga tributária. Unidades focadas no atendimento B2C tendem a permanecer no Simples tradicional, enquanto negócios com despesas dedutíveis encontram vantagens no modelo híbrido.
Mudanças em fornecedores e fluxo de caixa
A escolha de fornecedores passará a considerar o regime tributário de cada parceiro para otimizar a geração de créditos de IBS e CBS. Franqueadores e franqueados devem alinhar as contratações para amenizar os impactos e melhorar a formação de preços no mercado.
Outro ponto crítico é a implementação do split payment a partir de 2027, mecanismo que prevê a retenção automática dos impostos na liquidação das vendas. O fim do float financeiro reduzirá o capital de giro disponível para as operações diárias das redes.
Perguntas Frequentes
Como a reforma tributária afeta as franqueadoras?
As franqueadoras sofrerão aumento na tributação sobre royalties e taxas, com dificuldade para gerar créditos tributários, pois a mão de obra não gera direito a abatimentos de CBS e IBS.
O que é o Simples Híbrido para franqueados?
É um modelo onde o franqueado paga os demais tributos pelo Simples Nacional, mas recolhe a CBS e o IBS separadamente no regime regular para aproveitar créditos tributários.
O que muda com o split payment nas franquias?
O split payment retém os impostos automaticamente no momento da venda, eliminando o float financeiro e reduzindo o capital de giro disponível para as empresas.
Qual é o impacto previsto na carga tributária das franquias?
A ABF estima um aumento adicional de até 7,3 pontos percentuais para franqueadoras até 2033 e de até 3 pontos percentuais para franqueados no Simples Nacional.