
Mercado de dívida corporativa das usinas atinge R$ 58,4 bilhões, com forte presença de debêntures e CRAs.
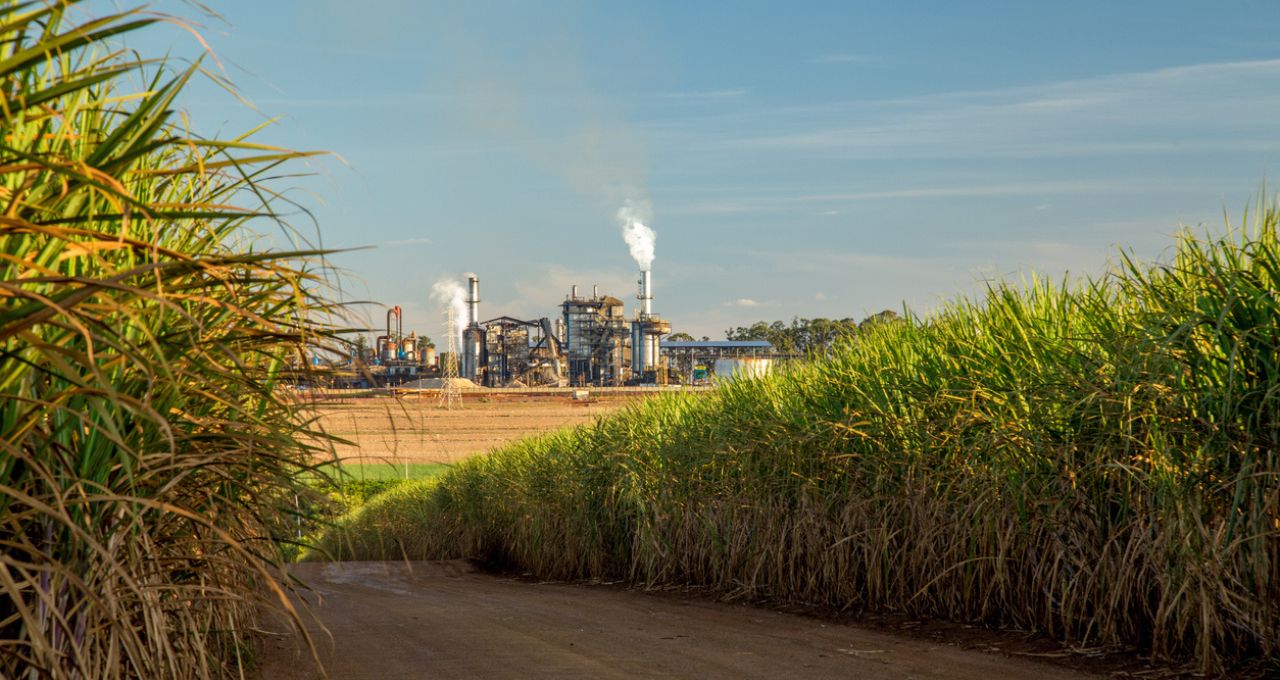
O mercado de crédito privado do setor de açúcar e etanol brasileiro acumula um saldo devedor consolidado de R$ 58,4 bilhões, considerando os dados levantados até o dia 2 de outubro de 2026. A pesquisa mapeou 60 grupos econômicos atuantes no segmento, revelando o apetite financeiro das principais companhias do agronegócio nacional.
Entre as empresas de destaque, Raízen (RAIZ4), São Martinho (SMTO3) e a FS lideram de forma isolada a exposição consolidada como devedoras e fiadoras em instrumentos financeiros de longo prazo negociados no mercado de capitais brasileiro.
A concentração de capital reflete a busca contínua por funding no mercado de capitais por parte das maiores usinas do país, conforme informação divulgada por moeny times.
Raízen lidera ranking de devedores e fiadores
O levantamento detalha que a Raízen (RAIZ4) ocupa a primeira colocação isolada no ranking, detendo R$ 13,51 bilhões em exposição, o que representa 23,1% do saldo total do setor sucroenergético. Desse montante, R$ 9,81 bilhões referem-se à posição direta como devedora, enquanto R$ 3,7 bilhões aparecem na função de fiadora de debêntures emitidas pela Raízen S.A.
Na segunda posição, a FS registra R$ 6,12 bilhões em exposição consolidada. Logo em seguida, a São Martinho (SMTO3) aparece na terceira colocação com R$ 5,81 bilhões. O grupo Cocal, com R$ 4,32 bilhões, e a Açucareira Quatá, com R$ 3,09 bilhões, completam o grupo das cinco maiores devedoras do segmento.
Usinas utilizam CRAs e debêntures incentivadas
O estudo conduzido pela Vitrify mapeou 193 operações distintas e 259 instrumentos financeiros em circulação. Do volume total levantado, 54% estão alocados em debêntures, predominantemente enquadradas como incentivadas para projetos de infraestrutura, enquanto 46% correspondem a Certificados de Recebíveis do Agronegócio (CRAs).
O volume integralizado totaliza R$ 54,6 bilhões, representando fatias importantes do mercado brasileiro de capitais. O recorte equivale a 14% de todo o estoque de CRAs e 1,9% do estoque geral de debêntures registrados na B3, evidenciando a relevância sistêmica do agronegócio para o mercado de renda fixa.
Exposição ao IPCA e prazos de vencimento
Quase 70% do saldo devedor total do setor está atrelado à inflação, sendo que os títulos remunerados pelo IPCA somam R$ 40,5 bilhões, ou 69,2% do total. Os títulos prefixados respondem por 12,8% (R$ 7,5 bilhões), enquanto as operações atreladas ao CDI representam 18% da dívida consolidada das usinas.
O prazo médio ponderado até o vencimento final é de 5,1 anos, com forte concentração de pagamentos programada para o período entre 2029 e 2032. Apenas para o ano de 2032, o volume de vencimentos previstos atinge a marca expressiva de R$ 12,96 bilhões no mercado financeiro.
Perguntas Frequentes
Qual é o saldo devedor total do crédito privado no setor de açúcar e etanol?
O saldo devedor consolidado do setor de açúcar e etanol no mercado de crédito privado brasileiro soma R$ 58,4 bilhões, segundo levantamento com dados de outubro de 2026.
Quais empresas lideram a exposição ao crédito privado nas usinas?
A Raízen (RAIZ4) lidera o ranking com R$ 13,51 bilhões, seguida pela FS com R$ 6,12 bilhões e pela São Martinho (SMTO3) com R$ 5,81 bilhões em exposição consolidada.
Quais instrumentos financeiros são mais utilizados pelas usinas?
As usinas financiam suas operações principalmente por meio de debêntures de infraestrutura, que representam 54% do saldo, e Certificados de Recebíveis do Agronegócio (CRAs), que respondem por 46%.
Qual é a principal indexação das dívidas do setor sucroenergético?
Quase 70% do saldo devedor total está atrelado à inflação pelo IPCA, somando R$ 40,5 bilhões, enquanto o restante divide-se entre títulos prefixados e atrelados ao CDI.